La rebaja del IVA en alimentos y energía, aplicada en España durante la crisis inflacionaria de 2021 a 2023, no corrige el problema de fondo que más perjudica a los hogares durante un repunte de precios: la pérdida de poder adquisitivo. Así lo concluye un documento de trabajo del Banco de España que atribuye a esta medida un beneficio limitado y, además, mal repartido, concentrado en los jubilados y en los hogares con mayor patrimonio.
El estudio, firmado por Myroslav Pidkuyko, investigador del Centro Común de Investigación de la Comisión Europea, y Raffaele Rossi, de la Universidad de Birmingham, construye un modelo matemático con datos de hogares españoles para analizar, uno por uno, los mecanismos a través de los cuales la inflación afecta el bienestar de las familias, y para medir qué tan bien corrige cada uno de ellos la rebaja de impuestos al consumo.
Según el documento, la pérdida de bienestar que provoca un episodio inflacionario como el de 2021-2023 no depende de un solo factor, sino de la combinación de cuatro canales: la subida desproporcionada de precios en bienes esenciales, la caída del poder adquisitivo de los salarios, la redistribución de riqueza entre deudores y ahorradores que genera la propia inflación y, finalmente, el aumento encubierto de la carga fiscal cuando los tramos de impuestos y los umbrales de ayudas no se actualizan al ritmo de los precios.
La rebaja del IVA actúa exclusivamente sobre el primero de esos canales: comprime los precios de los alimentos y la energía que paga el consumidor. Pero no hace nada frente a los otros tres, que son, según el modelo, los que más pesan en la pérdida de bienestar total durante este tipo de episodios. “Las rebajas del IVA mitigan el componente de precios relativos del choque, pero hacen poco por sostener el flujo de caja de los hogares con capacidad limitada de autoaseguramiento”, señalan los autores en el documento. Es decir, que la rebaja de impuestos alivia la subida de precios, pero apenas sostiene el flujo de ingresos de los hogares con menor capacidad de ahorro.
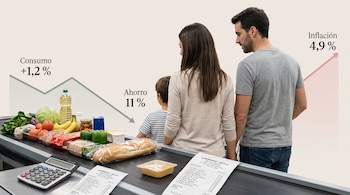
El resultado agregado confirma esta limitación: la medida redujo la pérdida de bienestar de los hogares españoles en apenas 0,24 puntos porcentuales, al pasar de 6,65% a 6,41% en términos de variación equivalente de consumo, la métrica que usan los economistas para cuantificar el impacto de un choque de precios sobre la capacidad de consumo de las familias.
El beneficio se concentra en jubilados y ahorradores
Más allá de su alcance limitado, el estudio detalla que la rebaja del IVA tampoco repartió sus efectos de forma equitativa. Los jubilados resultaron el grupo más favorecido, porque son los que destinan una mayor parte de su presupuesto a alimentos y energía, y porque, al frenarse la inflación general, el valor real de su patrimonio se deterioró menos. Para los mayores de 65 años, la pérdida de bienestar bajó de 18,20% a 16,75%.

El documento explica este patrón a partir de la composición del gasto y del tipo de activos que poseen los hogares, y no de sus ingresos. “Ayudan a los hogares en proporción a su exposición a los bienes de primera necesidad gravados y a su posición patrimonial nominal, en lugar de hacerlo simplemente en proporción a sus ingresos”, apuntan Pidkuyko y Rossi. La medida ayuda en función de cuánto gasta cada hogar en productos con IVA reducido y de cómo está compuesto su patrimonio, no en función de lo que gana.